Tendances digitales au Burkina Faso: état des lieux et perspectives
Partout au Burkina Faso, on me pose la même question : « Où en est vraiment le digital, et où va-t-on ? ». Si vous devez arbitrer des budgets, lancer un produit ou repenser un service public, vous avez besoin d’une boussole, pas de slogans. Voici un état des lieux clair des usages, des freins […]
 Par Nadia
•
•
7 min de lecture
Sommaire de l’article
- Tendances actuelles: Internet mobile, usages quotidiens et inclusion numérique
- Usages qui décollent: mobile money, social commerce et e-services
- Les freins structurels: coûts, énergie, confiance et compétences
- Économie numérique: PME, fintech et emplois émergents
- Politiques publiques et infrastructures: régulation, identité et cloud
- Perspectives 2026–2028: scénarios et opportunités concrètes
- Priorités actionnables sur 12 mois: passer du discours aux résultats
Partout au Burkina Faso, on me pose la même question : « Où en est vraiment le digital, et où va-t-on ? ». Si vous devez arbitrer des budgets, lancer un produit ou repenser un service public, vous avez besoin d’une boussole, pas de slogans. Voici un état des lieux clair des usages, des freins et des opportunités — et surtout, une feuille de route concrète pour transformer l’essai.
Tendances actuelles: Internet mobile, usages quotidiens et inclusion numérique
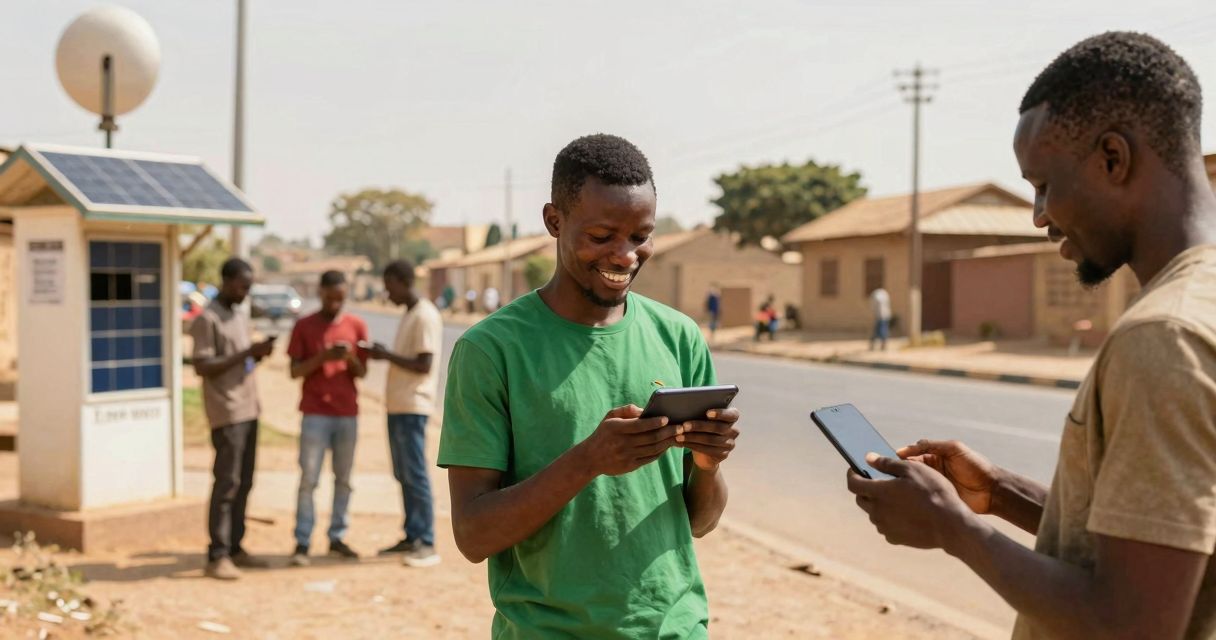
Le numérique burkinabè se joue d’abord sur le smartphone. L’Internet mobile et la montée en puissance de la 4G dans les centres urbains tirent l’adoption, pendant que les zones rurales avancent par à-coups. Le mobile n’est pas un canal parmi d’autres : c’est la condition d’accès au marché.
Deux variables dominent la courbe d’adoption : le coût des données et la qualité de service. Lorsque la latence chute, que les forfaits sont adaptés aux micro-budgets et que la recharge est simple, les usages explosent. À l’inverse, la fracture numérique réapparaît dès que l’énergie ou la couverture réseau flanchent.
Au Burkina Faso, le mobile n’est pas un canal : c’est l’infrastructure.
Cette réalité dessine un principe d’expérience produit incontournable : proposer des services « offline-first » et tolérants à la coupure, capables de basculer entre data, Wi‑Fi partagé et USSD.
Usages qui décollent: mobile money, social commerce et e-services
Le cœur des volumes, c’est le mobile money. P2P, paiement de factures, recharges et début d’acceptation commerçante s’installent, avec des parcours pensés pour le paiement sans cash et le QR/USSD. Chaque fois qu’un frais caché disparaît ou qu’un reçu fiable est fourni, l’adoption gagne un cran.
Autre moteur, le social commerce. Facebook, WhatsApp et TikTok servent de vitrine, de messagerie client et de CRM minimaliste. Le duo « groupe local + livraison moto » permet à des micro-commerçants de tester des offres sans stock massif. La confiance se construit via recommandation, preuve sociale et paiement à la livraison, puis bascule peu à peu vers le prépaiement.
Côté services d’intérêt général, l’e-administration progresse là où l’on supprime un déplacement ou une attestation papier superflue. Un guichet en ligne qui réduit le délai réel — pas seulement la paperasse — crée de la valeur. En éducation et santé, le « low-tech intelligent » domine : tutoriels compacts, micro‑apprentissage mobile, prise de rendez‑vous et notifications SMS pour les campagnes de prévention.
- Plus d’achats impulsifs sur mobile quand le parcours est court et transparent.
- Support client via messageries, avec réponses semi‑automatisées et voix locale.
- Explosion des contenus courts, optimisés pour data limitée et écrans modestes.
- Montée des micro‑assurances liées au portefeuille, preuve d’inclusion financière.
Les freins structurels: coûts, énergie, confiance et compétences
Quatre cailloux dans la chaussure freinent encore le pas. D’abord, l’accessibilité-prix des smartphones d’entrée de gamme et le coût des données sur les petits forfaits. Ensuite, la dépendance à l’électricité — l’écosystème gagne à intégrer batteries longue durée et solutions solaires.
Troisième point, la confiance. Sans politique claire de cybersécurité, récapitulatifs de transaction explicites et service après-vente joignable, la tentation du cash domine. Enfin, les compétences numériques restent inégales : l’onboarding doit être pédagogique, multilingue et accessible, avec des tutoriels audio et visuels.
| Pratique | Atout majeur | Limite clé | Usage pertinent |
|---|---|---|---|
| Traditionnelle (cash, guichet) | Immédiate, connue de tous | Déplacements, pas de traçabilité | Transactions ponctuelles à faible risque |
| Digitale (app, web, USSD) | Rapidité, preuve, scalabilité | Dépendance réseau/énergie, confiance | Paiements récurrents, services à distance |
| Hybride (commande en ligne, paiement à la livraison) | Rassure, réduit le no‑show | Logistique et gestion des retours | Premier achat, panier moyen en hausse |
Économie numérique: PME, fintech et emplois émergents
La majorité des entreprises sont des TPE/PME. Le gain immédiat vient d’outils simples : catalogues WhatsApp, formulaires de commande légers, gestion de stock basique et rapprochement automatique avec le mobile money. Quand on supprime les doubles saisies et qu’on fiabilise l’encaissement, la productivité grimpe.
Côté fintech, l’après‑portefeuille s’ouvre : avance sur revenus, micro‑épargne et assurance contextuelle, portées par l’interopérabilité et, à terme, par un embryon d’open banking. Avec des algorithmes responsables et des garde‑fous contre le surendettement, ce sont des filets de sécurité utiles aux indépendants.
Sur l’emploi, le digital crée des métiers concrets : coursiers, community managers, agents de proximité, techniciens énergie, développeurs. La flexibilité séduit, mais la précarité guette ; des normes de plateforme et une protection minimale sont des choix économiques, pas seulement sociaux.
Politiques publiques et infrastructures: régulation, identité et cloud
Une régulation prévisible et appliquée change la donne. Des règles claires sur la protection des données, la lutte contre la fraude, la SIM‑registration et la KYC proportionnée fluidifient le parcours client. L’interopérabilité des portefeuilles et un cadre d’open banking pragmatique accroissent la concurrence au bénéfice de l’usager.
Les fondations numériques exigent une identité numérique robuste, des API publiques stables (paiement de taxes, vérification d’état civil) et des infrastructures résilientes. Entre cloud régional et data centers locaux, l’arbitrage doit privilégier la disponibilité, la sécurité et le coût total de possession, pas le totem technologique.
Enfin, l’e-administration gagne quand on cible des « moments de vie » (créer une activité, obtenir un acte, inscrire un enfant) avec des services bout‑en‑bout et des preuves de délai tenues.
Perspectives 2026–2028: scénarios et opportunités concrètes
Trois scénarios cohabitent. Accélération inclusive si la donnée devient abordable, que l’énergie suit et que la confiance est travaillée pied à pied. Croissance à deux vitesses si seuls les urbains et les entreprises formelles profitent des gains. Stagnation si les coûts montent ou si la confiance s’effrite.
Pour les entrepreneurs, les gisements sont nets : logistique du dernier kilomètre, outils de finance intégrée, solutions USSD « premium » pour secteurs à faible data, marchés agricoles avec traçabilité légère, et contenus métiers monétisés à bas prix. Chaque opportunité gagne à être pensée « mobile‑first », frugale et testée sur le terrain avant de s’industrialiser.
Pour les bailleurs et le public, l’effet de levier maximal se situe dans l’inclusion numérique des femmes et des jeunes, la standardisation des rails (paiement, identité, adresse) et l’éducation aux risques numériques pour doper la confiance.
Priorités actionnables sur 12 mois: passer du discours aux résultats
Voici une feuille de route minimale, réaliste et mesurable, que nous appliquons avec nos clients pour accélérer sans se disperser.
- Produits frugaux: mode faible bande passante, compression d’images, parcours USSD miroir de l’app.
- Confiance by design: tarifs lisibles, reçu partageable, support humain joignable, politique de cybersécurité publique.
- Distribution de proximité: agents terrain équipés, rémunération à la valeur, formation en compétences numériques.
- Rails partagés: intégrer l’interopérabilité paiement dès le MVP, et publier des API stables.
- Mesure d’impact: suivre coût d’acquisition, rétention 30/90 jours, NPS, taux de résolution au premier contact.
- Énergie & résilience: terminaux robustes, solutions solaires, sauvegarde locale et reprise après incident.
Le cap est simple : résoudre des irritants concrets, prouver la valeur en quelques semaines, et itérer. Là où le digital enlève un déplacement, une file d’attente, une incertitude de paiement ou un coût caché, l’adoption suit. Là où il complexifie, elle stagne. La prochaine victoire se prépare aujourd’hui, sur le terrain, avec une technologie mobile‑first, des parcours inclusifs et une promesse tenue.

Nadia
Rédaction de calcul-irc.fr — nous vulgarisons l’indice de rondeur corporelle et la santé du tour de taille, sources scientifiques à l’appui.